El bono de bienvenida te lo cobran en spread
Un bono del 100 % no se retira hasta operar un volumen determinado, y ese volumen se paga en spread. El punto de equilibrio está en 62,5 lotes de EUR/USD. ¿Qué escribió ESMA al prohibirlos en 2018, y por qué lo que de verdad cuesta es la condición y no el saldo?
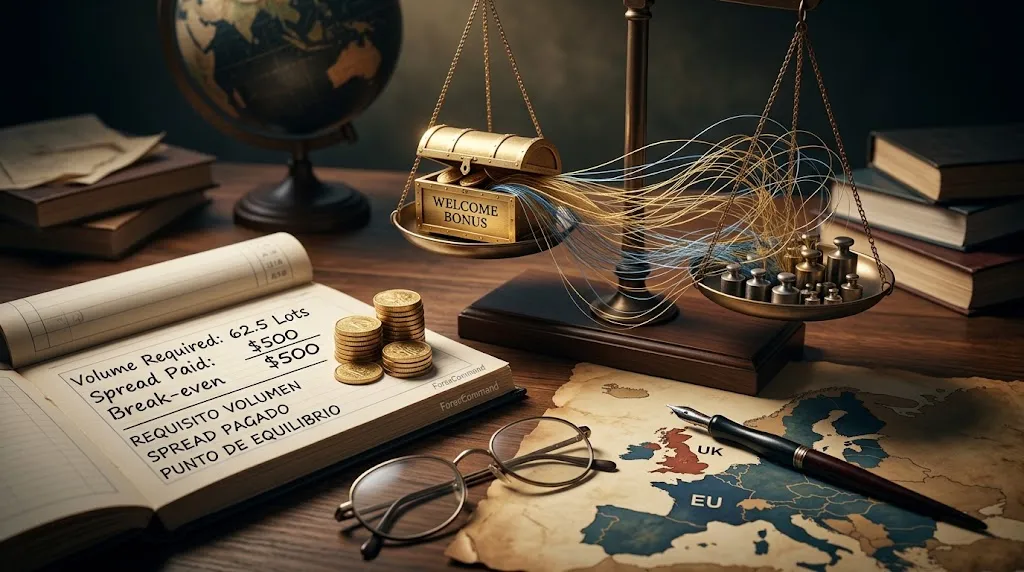
Un bono del 100 % sobre tu depósito suena a dinero regalado. Ingresas $500 y la plataforma marca $1.000.
Ese segundo saldo no es tuyo todavía, y el camino para que lo sea está escrito en las condiciones del bono. Este artículo es sobre ese camino, que se recorre pagando spread en cada operación.
En la Unión Europea y en el Reino Unido este producto ya no existe para minoristas: está prohibido desde 2018. Si te lo están ofreciendo hoy, eso también dice algo.
¿Cómo está construido un bono?
La forma es casi siempre la misma. El bono aparece en el saldo, pero no se puede retirar hasta cumplir una exigencia de volumen: operar un número determinado de lotes, a veces dentro de un plazo limitado.
El propio regulador europeo describió esa mecánica al prohibirla. La Autoridad Europea de Valores y Mercados, ESMA por sus siglas en inglés, lo recoge en su decisión&from=EN), en el considerando 49:
«Furthermore, such trading benefits to open CFD trading accounts often require clients to pay funds to the provider and conduct a specified number of trades…»
Además, estos beneficios para abrir cuentas de contratos por diferencia (CFD) suelen exigir a los clientes aportar fondos al proveedor y realizar un número determinado de operaciones…
Y el considerando 48 explica por qué le preocupaba:
«Bonuses and other trading benefits can act as a distraction from the high-risk nature of the product. They are typically targeted to attract retail clients and incentivise trading.»
Los bonos y otros beneficios pueden actuar como una distracción respecto a la naturaleza de alto riesgo del producto. Suelen estar dirigidos a atraer clientes minoristas e incentivar la operativa.
Fíjate en el verbo final: incentivar la operativa. No premiar el acierto, ni compensar una comisión. Incentivar volumen.
La aritmética, que es la parte incómoda
Cada lote que operas deja un peaje. En el artículo sobre el spread medimos el nuestro: en EUR/USD, un lote estándar tiene un valor de pip de unos $10, así que un spread de 0,8 pips cuesta alrededor de $8 cada vez que abres y cierras una posición.
Con ese número ya se puede responder a la única pregunta que importa: ¿cuánto volumen hace falta para que el peaje iguale al bono?
| Lotes exigidos | Spread pagado a 0,8 pips | Frente a un bono de $500 |
|---|---|---|
| 25 | $200 | El bono todavía gana |
| 50 | $400 | Casi empatados |
| 62,5 | $500 | Punto de equilibrio exacto |
| 125 | $1.000 | El doble de lo que te dieron |
| 250 | $2.000 | Cuatro veces |
Sesenta y dos lotes y medio. Ese es el umbral con el que conviene leer cualquier condición de bono: por debajo, el bono compensa; por encima, has pagado tú.
Y hay dos cosas que empeoran la cuenta y no aparecen en la tabla. La primera es que el spread no siempre es 0,8: en pares exóticos, de madrugada o alrededor de un dato es varias veces mayor. La segunda es que el volumen exigido rara vez se opera despacio — el plazo empuja a operar más y peor, que es exactamente lo que ESMA describió.
La trampa que no es de dinero
Hay un segundo efecto, más sutil que la aritmética.
La exigencia de volumen cambia lo que haces con el gráfico. Un plan de trading decide cuándo no operar; una exigencia de lotes decide que hay que operar igual. Son dos instrucciones incompatibles, y la que tiene una fecha límite suele ganar.
A partir de ahí la cadena es conocida: más operaciones de las que justifica tu ventaja, tamaños mayores para cumplir antes, y un riesgo de ruina que sube con cada una. El bono no tiene que hacerte perder para costarte dinero: le basta con cambiar tu frecuencia.
Merece decirse claro porque se confunde a menudo: el problema no es el saldo extra, sino la condición que lo libera.
Un bono no es apalancamiento, aunque lo parezca
Los dos ponen en pantalla un número mayor que tu dinero, y ahí se acaba el parecido.
El apalancamiento amplía el tamaño de la posición que puedes abrir con tu garantía. No te da capital: te deja controlar más nominal, con las pérdidas ampliadas en la misma proporción.
Un bono sí es saldo añadido a la cuenta, pero condicionado y, en muchos contratos, retirable solo el beneficio que genere, nunca el bono en sí. Son mecanismos distintos, y conviene no llevárselos por delante con la misma intuición.
Lo que decidieron los reguladores
Esto no es una opinión editorial: es una norma escrita. La decisión de ESMA tiene solo cuatro artículos, y la prohibición está en el artículo 2, que enumera las condiciones sin las cuales un CFD no puede venderse a un minorista. Su apartado (d):
«the CFD provider does not directly or indirectly provide the retail client with a payment, monetary or excluded non-monetary benefit in relation to the marketing, distribution or sale of a CFD, other than the realised profits on any CFD provided»
el proveedor de CFD no proporciona al cliente minorista, directa ni indirectamente, ningún pago ni beneficio monetario o no monetario excluido en relación con la comercialización, distribución o venta de un CFD, más allá de los beneficios realizados en los CFD proporcionados.
La redacción es más ajustada de lo que parece. Lo único que la norma permite entregarte es lo que hayas ganado operando. Cualquier otra cosa que se sume a tu saldo, venga con el nombre que venga, entra en la prohibición.
| Alcance | |
|---|---|
| ESMA, Unión Europea | Prohibición de beneficios monetarios y no monetarios a minoristas, desde 2018 |
| FCA, Reino Unido | Permanente desde julio de 2019: las firmas deben dejar de ofrecer efectivo u otros incentivos |
La Financial Conduct Authority británica incluyó la prohibición de incentivos en el mismo paquete con el que fijó el apalancamiento máximo y la protección de saldo negativo, y estimó el ahorro conjunto para los consumidores del Reino Unido entre 267 y 451 millones de libras al año.
La consecuencia práctica es directa. Un bono de depósito ofrecido hoy a un residente europeo o británico no puede venir de una entidad regulada allí. Vendrá de una sociedad del grupo con licencia en otra jurisdicción, y esa es una información sobre con quién estás firmando, no un detalle administrativo: por qué importa un bróker regulado lo desarrolla, y está seguro mi dinero explica qué cambia eso si algo sale mal.
Lo que este artículo no te dice
No dice que todo bono sea un fraude. Un bono con una exigencia de volumen baja y sin plazo puede salirte a favor; la tabla de arriba está precisamente para que lo compruebes en vez de creerlo.
No dice que quien ofrece bonos sea ilegal. Fuera de la Unión Europea y del Reino Unido son perfectamente legales, y hay jurisdicciones serias que los permiten.
Tampoco evalúa brókers concretos ni compara promociones, y no afirma que nadie retire nunca un bono. Se retiran; lo que se discute aquí es cuánto costó llegar hasta ahí.
Lo que sí te da es el cálculo que la promoción no trae: divide el bono entre el coste por lote de tu par, y mira si el número que sale está por encima o por debajo de lo que te exigen operar.