¿Qué es el walk-forward y por qué es más honesto que una sola optimización?
Optimizar elige los parámetros que mejor salieron en el pasado; el walk-forward los prueba en datos que no vieron, tramo a tramo. ¿Qué trae MT5 de serie? Lo que se mira al terminar, lo que el método no arregla y qué pedirle a un informe.
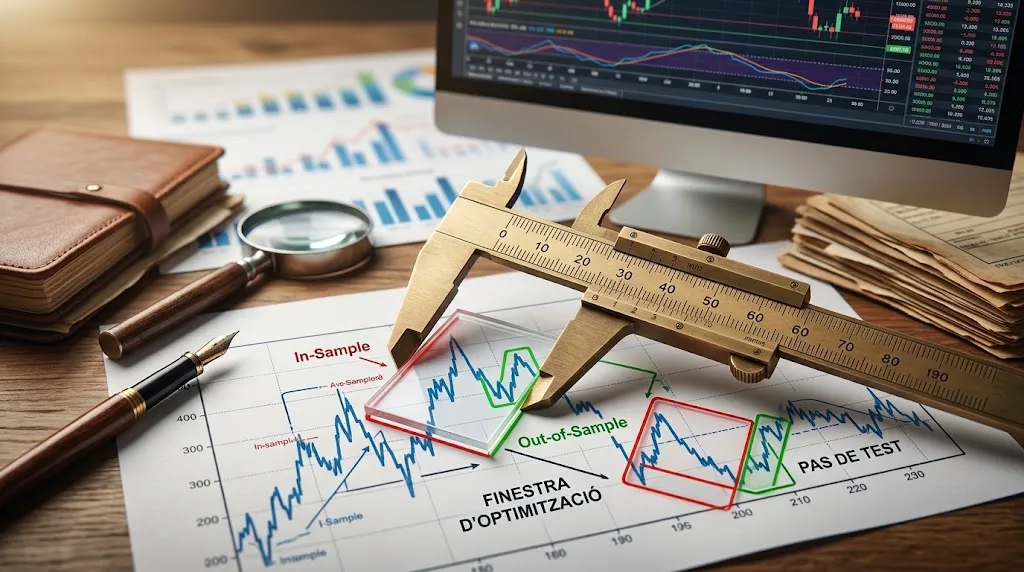
El walk-forward optimiza una estrategia en una ventana del pasado, la prueba en el tramo siguiente, que no participó en la optimización, y repite el proceso desplazando la ventana hacia delante. Lo que se juzga es la suma de esos tramos de prueba, nunca la ventana optimizada. Así la pregunta deja de ser qué parámetros habrían sido los mejores y pasa a ser si los parámetros elegidos siguen sirviendo cuando llegan datos que no han visto.
¿Qué problema resuelve?
Optimizar es probar muchas combinaciones de parámetros sobre un periodo y quedarse con la que mejor salió. El resultado de esa combinación es, por construcción, el mejor de ese periodo: se eligió precisamente por serlo. Parte de ese resultado puede ser una ventaja real y parte, ruido que los parámetros aprendieron a aprovechar.
Desde dentro del periodo optimizado no hay forma de separar las dos cosas. Es el mecanismo que explicamos en por qué un backtest perfecto falla en real, y el motivo por el que las métricas que importan solo significan algo sobre datos que la optimización no tocó.
El walk-forward no elimina el ruido. Lo que hace es obligar a la estrategia a demostrar, tramo a tramo, que lo que aprendió se sostiene fuera de la muestra.
¿Cómo funciona, paso a paso?
Un artículo de 2017 publicado en MQL5.com, la comunidad de programadores de MetaTrader 5 (MT5), lo describe con tres medidas: el periodo total, la ventana de optimización y el paso de prueba. La ventana tiene que ser mucho mayor que el paso, y el periodo total, mayor que la ventana.
- Se optimiza la estrategia solo con los datos de la primera ventana.
- Se prueba con esos parámetros en el paso siguiente, sin tocarlos.
- Se desplaza la ventana un paso hacia delante y se repite, hasta llegar al final del periodo.
- Se juntan los resultados de todos los pasos de prueba. Esa es la curva que cuenta.
Un ejemplo para fijar la idea: con ventanas de dos años y pasos de dos meses, un periodo de cuatro años da doce tramos de prueba, todos con parámetros elegidos antes de verlos. El artículo pone ese mismo esquema como ejemplo: un periodo que contiene una ventana y una docena de pasos.
¿Qué trae MT5 de serie?
El Strategy Tester tiene una opción llamada Forward. Según su ayuda oficial, divide el periodo en dos partes —la mitad, un tercio, un cuarto o una fecha elegida a mano—, optimiza con la primera y prueba en la segunda los mejores resultados: el 10% en la búsqueda completa y el 25% con el algoritmo genético. Los dos resultados se comparan en pestañas separadas.
This option enables the verification of optimization results using a preset forward period in an effort to avoid overfitting in optimization time intervals.
Traducido: esta opción permite verificar los resultados de la optimización con un periodo forward fijado de antemano, para intentar evitar el sobreajuste a los intervalos de optimización.
Es un buen paso, pero es un solo corte. El walk-forward son muchos cortes sucesivos. El artículo de 2017 lo decía así:
Unfortunately, the built-in MetaTrader tester does not allow launching it at the touch of a button. Instead, we have to automate the tester launch using external tools and stick forward test reports together.
Traducido: por desgracia, el probador integrado de MetaTrader no permite lanzarlo con solo pulsar un botón, y hay que automatizar su ejecución con herramientas externas y unir los informes de las pruebas forward.
A 16 de septiembre de 2026, la ayuda de optimización de MT5 sigue describiendo el corte único y no menciona el walk-forward. Para aplicarlo en MT5 hay que encadenar varias pruebas, a mano o con librerías y herramientas propias, y en MQL5.com hay artículos y librerías dedicados a ello.
¿Qué se mira al terminar?
Primero, la curva de los tramos de prueba, no la de las ventanas. Es la única parte del resultado que la optimización no pudo ajustar.
Segundo, cuánto se pierde al salir de la muestra. Otro artículo de MQL5.com, de julio de 2026, lo resume en un cociente al que llama eficiencia walk-forward, y que define como el Sharpe fuera de muestra dividido entre el Sharpe dentro de muestra, tramo a tramo. Cerca de 1, los parámetros conservaron su rendimiento. Cerca de 0, el rendimiento dentro de la muestra era en gran parte artificial. Negativo, los parámetros se dieron la vuelta.
Tercero, cómo cambian los parámetros de una ventana a otra. Si los óptimos saltan sin patrón entre ventanas vecinas, lo que la optimización encontraba en cada una se parece más al ruido de ese tramo que a una regla del mercado. Como con el Sharpe en general, estas cifras sirven para comparar, no para certificar.
¿Qué no arregla el walk-forward?
- Los supuestos del simulador. Cada tramo se prueba con el mismo modelo de ticks, el mismo tratamiento del spread y la misma ejecución. Si esos supuestos inflan el resultado, lo inflan en todos los tramos.
- Elegir el walk-forward que mejor sale. Si se prueban muchas combinaciones de ventana y paso y se enseña la mejor, se ha vuelto a optimizar, ahora sobre el propio método.
- Las muestras pequeñas. Doce tramos con pocas operaciones cada uno dicen menos de lo que parece.
- El tiempo real. Sigue siendo una prueba sobre el pasado. El forward testing en cuenta demo o real es el siguiente escalón, no algo que el walk-forward sustituya.
¿Qué pedirle a un informe que dice «walk-forward»?
- El tamaño de la ventana y del paso, y cuántos tramos de prueba salen.
- El resultado de cada tramo, no solo la suma.
- Los parámetros elegidos en cada ventana.
- Si esa configuración se fijó antes de mirar los resultados, o se ajustó hasta que el informe salió bien.
Lo que este artículo no te dice
No propone valores de ventana ni de paso para ninguna estrategia, no hemos ejecutado un walk-forward propio para este texto, y no evalúa ninguna de las librerías que existen para hacerlo en MT5.
Tampoco lo presenta como una garantía. Es el método que Robert Pardo desarrolla en The Evaluation and Optimization of Trading Strategies (Wiley, 2008), y su valor no es que prediga nada: es que obliga a una estrategia a demostrar su ventaja en datos que no eligió.