¿Qué modelo de ticks usó ese backtest, y por qué cambia el resultado?
La documentación de MetaQuotes explica cómo su modo «1 minute OHLC» permite fabricar un «Testing Grail». ¿Qué ve el robot en cada modo? El modo que conviene pedir según la estrategia, y un robot publicado en 2011 que todavía lo demuestra.
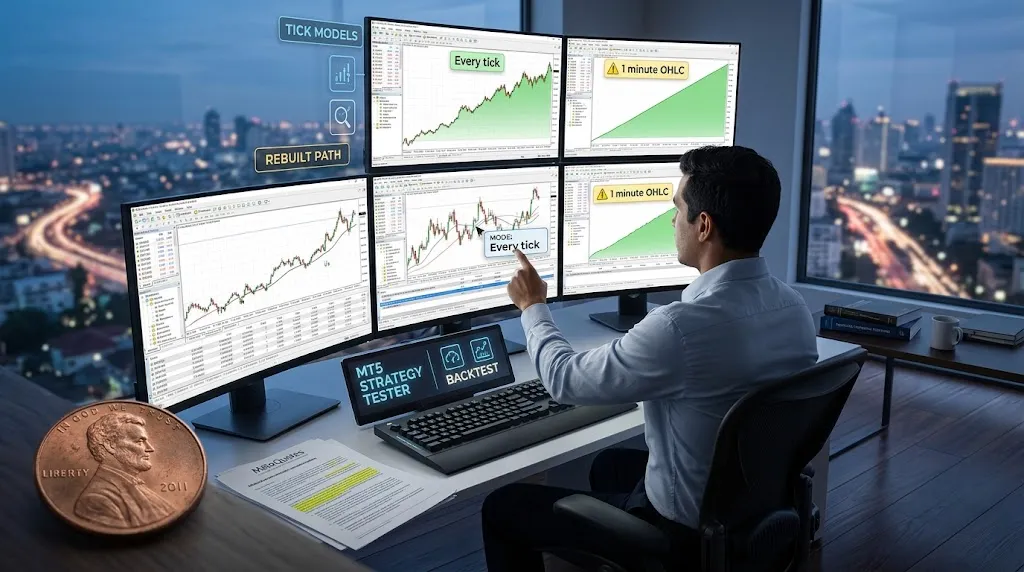
Un backtest de MetaTrader 5 (MT5) solo prueba el robot contra los ticks que ocurrieron en uno de sus modos, y ni siquiera ahí en todos los minutos. Los demás reconstruyen lo que pasó dentro de cada vela, con más o menos detalle, y esa reconstrucción puede fabricar un resultado que no existe. No lo decimos nosotros: la documentación de MetaQuotes explica cómo uno de sus modos permite construir un «Testing Grail».
¿Qué no sabe el simulador de una vela de un minuto?
El Strategy Tester trabaja sobre barras de un minuto, y de cada una conoce cuatro precios: la apertura, el máximo, el mínimo y el cierre (OHLC). Lo que no conoce es el recorrido. La documentación técnica de MQL5, el lenguaje de programación de MetaQuotes, lo dice así: se sabe que el precio pasó por esos cuatro puntos, pero no en qué segundo llegó al máximo ni al mínimo, ni cuál de los dos vino antes.
Dentro de un minuto caben muchas cosas. Ese recorrido lo medimos en cuánto se mueve el precio en un minuto, y para una estrategia con el stop cerca es justo donde se decide la operación.
Cada modo de prueba resuelve ese hueco de una manera distinta. Por eso el mismo robot, con los mismos datos, puede dar informes opuestos.
¿En qué se diferencian los modos?
| Modo | Lo que ve el robot | Uso |
|---|---|---|
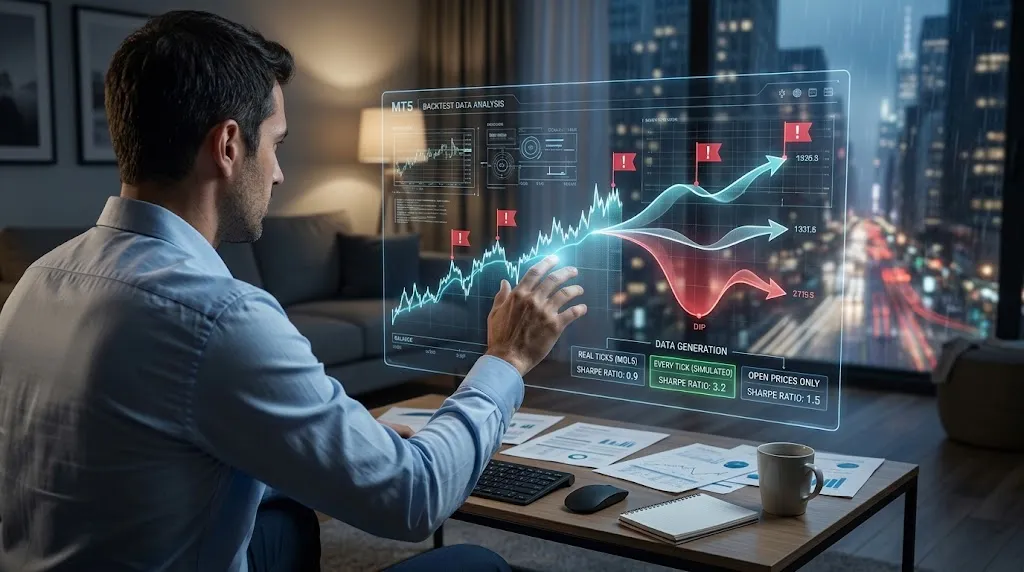
| Every tick based on real ticks | Los ticks que registró el bróker | Lo más cercano al mercado |
| Every tick | Ticks generados entre los cuatro precios | Estrategias que dependen del recorrido |
| 1 minute OHLC | Solo los cuatro precios de cada minuto | Estimaciones rápidas |
| Open prices only | Solo la apertura de cada barra | Estrategias que deciden al abrir la barra |
| Math calculations | Ningún precio | Cálculos matemáticos, sin mercado |
La diferencia no es de precisión decimal. Es de qué información tiene el robot en cada instante, y un robot puede aprovechar esa información aunque en el mercado real no exista.
¿Cómo se fabrica un grial con «1 minute OHLC»?
En este modo el simulador no genera ticks intermedios: el robot recibe solo los cuatro precios de cada minuto, siempre empezando por la apertura y terminando en el cierre. La documentación describe la consecuencia:
The refusal to generate additional intermediate ticks between the Open, High, Low, and Close prices, leads to an appearance of rigid determinism in the development of prices, from the moment that the Open price is determined. This makes it possible to create a "Testing Grail", which shows a nice upward graph of the testing balance.
Traducido: al no generar ticks intermedios entre apertura, máximo, mínimo y cierre, aparece un determinismo rígido en la evolución del precio desde que se conoce la apertura, y eso permite crear un «grial de prueba» con una curva de saldo que sube muy bonita.
El mecanismo es sencillo. Tras la apertura, el siguiente precio solo puede ser el máximo o el mínimo. Si es el mínimo, el siguiente será el máximo: se compra en el mínimo, en el máximo se cierra la compra y se abre una venta, y esa venta se cierra en el último precio, que siempre es el cierre. Si el primero es el máximo, se hace lo mismo al revés. Cada vela se convierte en dos operaciones cuyo resultado se conoce antes de abrirlas.
La documentación enlaza un ejemplo real publicado en su biblioteca de código: Grr-al, un robot subido por un autor de la comunidad el 5 de enero de 2011. Su propia ficha lo dice sin esconderlo: solo es rentable en los modos «Open prices only» y «1 minute OHLC». Y la documentación describe lo que pasa fuera del simulador:
When testing such EA on the history, everything goes smoothly, but once we launch it online, the truth begins to get revealed - the balance line remains steady, but heads downwards.
Traducido: al probar un robot así sobre el histórico todo va bien, pero en cuanto se pone en real empieza a verse la verdad, y la línea de saldo baja sin pausa.
A 16 de septiembre de 2026 la ficha registra 10.862 descargas. Entre sus comentarios hay un usuario que lo probó en una cuenta demo y cuenta que perdió, y otro de enero de 2025 que pregunta por qué el backtest solo gana en esos dos modos y en «Every tick» no. Catorce años después de publicarse, la demostración seguía sorprendiendo a quien no sabía cómo genera los ticks cada modo.
¿Qué esconde «Open prices only»?
Es el modo más rápido, y la documentación explica por qué: el robot solo actúa en la apertura de cada barra. El simulador genera los ticks con los cuatro precios del marco temporal elegido (en semanal y mensual, con los de cada día), no del minuto, y los demás ticks quedan ocultos para el robot.
Tiene tres consecuencias que un informe no enseña:
- Los stops y las órdenes pendientes pueden ejecutarse a un precio distinto del fijado, sobre todo en marcos temporales altos. Es lo que decide si un stop-loss protege o no.
- No admite el retraso aleatorio, así que la prueba no puede simular esperas variables en la ejecución.
- El robot no puede leer datos de un marco temporal menor que el de la prueba.
Para lo que sí sirve, la documentación lo deja claro: estrategias que solo operan al abrir la barra, sin órdenes pendientes ni stops. Su ejemplo es el robot de medias móviles que trae la plataforma, que da exactamente el mismo resultado en los tres modos en una prueba sobre EUR/USD en el gráfico horario (H1) entre septiembre y diciembre de 2010.
¿Es «Every tick» el mercado real?
No. Es el más preciso de los modos que generan ticks, y el nombre invita a pensar otra cosa. Entre los cuatro precios de cada minuto el simulador añade puntos de control generados, y el robot recibe cada uno como si fuera un tick real.
La propia documentación lo presenta como el modo más preciso y el más lento, y añade que para una primera prueba de la mayoría de las estrategias suele bastar con uno de los otros dos. Habla de una primera prueba, no del resultado que se da por bueno.
Ni siquiera el modo de ticks reales está libre de reconstrucción: rellena con ticks generados los minutos que no cuadran con su barra y los que no tienen ticks. Un informe en ticks reales puede llevar tramos reconstruidos dentro.
¿Qué modo pedir según la estrategia?
- Si opera dentro de la vela —scalping, stops a pocos pips, rejillas—, ticks reales. Cualquier otro modo reconstruye precisamente el tramo en el que gana o pierde.
- Si solo decide al abrir la barra y no usa stops ni pendientes, «Open prices only» puede bastar, y la documentación lo avala.
- Si el resultado es espectacular en un modo aproximado, la regla es de MetaQuotes: repetirlo en «Every tick» antes de creérselo.
Y si el informe viene de MetaTrader 4, la conversación es otra: allí el dato que se enseña es el «modelling quality», que explicamos en El robot no se vende por lo que gana. Un buen modo de ticks tampoco salva un sistema sobreajustado: solo evita que el simulador añada su propia ficción encima.
Lo que este artículo no te dice
No hemos ejecutado pruebas propias en MT5, ni sabemos qué modo usó ningún robot concreto que esté a la venta. El Grr-al es una demostración declarada, publicada con su advertencia, y no afirmamos que ningún vendedor use ese truco.
Lo que sí te da es la pregunta que va antes que todas las demás. Una curva de saldo sin su modo de ticks no se puede leer, y el propio fabricante del simulador te dice qué hacer cuando parece demasiado buena.