¿Qué hace el Strategy Tester de MT5 cuando le das a Start?
Salvo con ticks reales, el simulador de MT5 reconstruye los ticks a partir de cada barra, toma el spread del histórico y puede ejecutar en condiciones «ideales». ¿Qué supone cada informe? Las cinco preguntas que hacerle antes de creértelo.
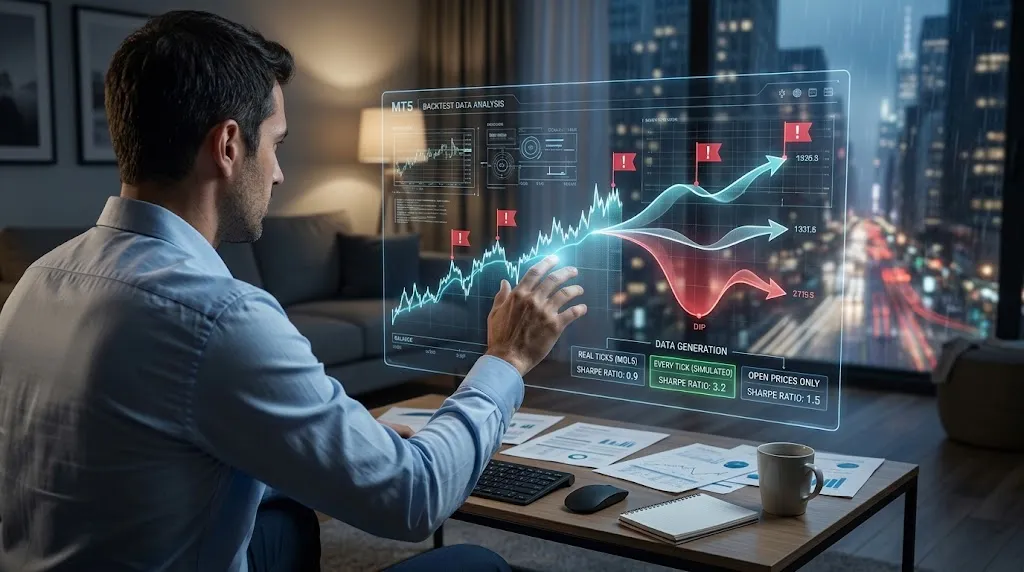
El Strategy Tester de MetaTrader 5 (MT5) prueba un robot sobre el pasado, pero salvo en su modo de ticks reales no reproduce ese pasado: lo reconstruye a partir de los precios de cada barra. Toma el spread del histórico y puede ejecutar cada orden sin ningún retraso, en lo que la propia plataforma llama condiciones «ideales». Cada cifra del informe depende de esos supuestos, y conviene conocerlos antes de tratarla como una prueba.
¿Por qué un informe del simulador no es una prueba?
Quien ha probado un robot, o ha pensado en comprar uno, conoce la pestaña de resultados: decenas de estadísticas, un gráfico de saldo y un aire de documento oficial. La produce el Strategy Tester, la herramienta con la que MT5 prueba un asesor experto (EA, por sus siglas en inglés: el programa que opera solo) sobre datos históricos.
El problema no es que el simulador esté mal hecho. Es que cada cifra del informe depende de tres decisiones que no aparecen en la curva: de dónde salen los ticks, qué spread se usa y cómo se ejecutan las órdenes. Cambia cualquiera de las tres y el resultado puede cambiar, con el mismo robot y el mismo periodo.
Es la versión con herramienta de lo que ya contamos en qué es el backtesting: una prueba sobre el pasado vale lo que valen sus supuestos.
¿De dónde salen los ticks?
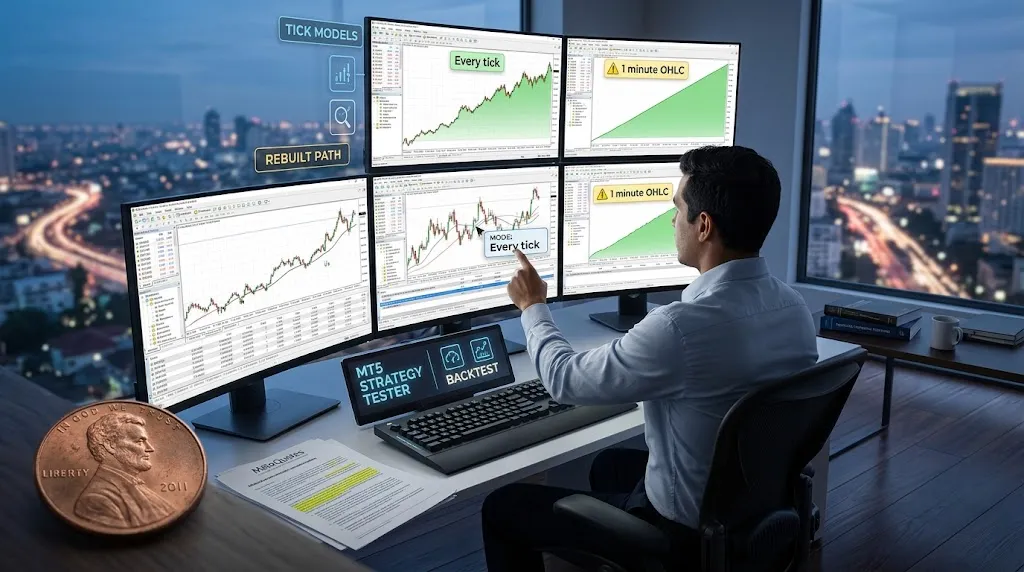
La ayuda oficial de MT5 ofrece cinco modos de generación de ticks:
| Modo | Datos que usa |
|---|---|
| Every tick | Ticks simulados a partir de barras de un minuto |
| Every tick based on real ticks | Ticks reales acumulados por el bróker |
| 1 minute OHLC | Solo los cuatro precios de cada barra de un minuto |
| Open prices only | OHLC del marco temporal elegido; el EA solo actúa en la apertura |
| Math calculations | Ningún precio: solo cálculo |
El nombre del primero se presta a confusión. «Every tick» no significa «todos los ticks que ocurrieron». La ayuda lo dice sin rodeos:
All ticks are simulated in this mode.
Traducido: en este modo todos los ticks son simulados.
La documentación técnica de MQL5, el lenguaje en el que se programan los robots de MT5, explica cómo. De cada barra de un minuto se conocen cuatro puntos de control, la apertura, el máximo, el mínimo y el cierre (OHLC), y entre ellos el simulador genera el resto del recorrido. Lo que pasó dentro de ese minuto es una reconstrucción plausible, no un registro.
El modo de ticks reales es el más cercano al mercado, y aun así tiene letra pequeña. La ayuda dice que en él «no se realiza ninguna simulación», pero la documentación técnica añade que cada minuto se contrasta con su barra, y si no cuadran, esos ticks se descartan y se sustituyen por ticks generados. La ayuda lo resume; la documentación técnica da el detalle.
Cada modo engaña a un tipo de estrategia distinto, y la diferencia tiene su propio artículo. Aquí basta con la regla: antes de leer un informe, busca qué modo se usó.
¿Qué hace con el spread y con la ejecución?
El spread. En MT5 no se modela: según la documentación, se toma de los datos históricos y se considera siempre flotante. Es una diferencia real con MetaTrader 4, donde la prueba suele correr con un spread constante, como explicamos en El robot no se vende por lo que gana. Un aviso escrito para una plataforma no se aplica tal cual a la otra.
Flotante no quiere decir fiel. El spread histórico depende del bróker que suministró los datos, y se ensancha de noche de formas que un histórico de otro bróker no tiene por qué reflejar.
La ejecución. Aquí está el supuesto más cómodo. El simulador ofrece tres opciones de retraso, y la primera la describe así:
The mode is used to check how an EA would perform in "ideal" conditions.
Traducido: el modo sirve para comprobar cómo funcionaría un EA en condiciones «ideales».
Sin retraso, cada orden se llena al precio pedido y sin recotizaciones. El retraso aleatorio genera esperas de 0 a 8 segundos con un 90% de probabilidad y de 9 a 18 segundos con un 10%. El fijo puede tomarse del ping real al servidor. La ayuda presenta los dos como formas de acercar la prueba a las condiciones reales.
Hay además un modo que calcula el beneficio en pips. La ayuda avisa de que en él no se calculan swaps ni comisiones y no se controla el margen, y que solo sirve para una estimación rápida y aproximada.
¿Qué mide History Quality?
En MT5 el informe no trae el «modelling quality» de MetaTrader 4. Trae History Quality, que según la ayuda del informe es el porcentaje de datos de un minuto correctos frente a incorrectos. Cuenta como incorrecta una barra con volumen 1 y precios OHLC distintos, y también los huecos del histórico. El periodo se divide en entre 1 y 199 tramos, y cada uno se evalúa por separado.
Es un dato útil, y mide exactamente eso: la calidad de los datos, no la del sistema. Un 100% solo garantiza el material de partida; si la estrategia tiene ventaja es otra pregunta, la misma que ya planteamos con el modelling quality de MetaTrader 4.
¿Cómo interpreta el informe sus propias cifras?
La ayuda del informe acompaña el ratio de Sharpe con una escala. Por debajo de 0, «Bad». A partir de 1, «Good». Y a partir de 3:
Sharpe Ratio ≥ 3.0 — a high value indicates that the probability of obtaining a loss in each particular deal is very low. Very good.
Traducido: un Sharpe de 3 o más indica que la probabilidad de perder en cada operación es muy baja. Muy bueno.
Esa escala es una lectura genérica, y el simulador calcula el Sharpe con una tasa libre de riesgo igual a cero. Lo que no dice es dónde se obtuvo el número. Si los parámetros se optimizaron sobre el mismo periodo que se está midiendo, un Sharpe alto no es una señal de calidad: es lo que la optimización fabrica por construcción. Es el mecanismo que describimos en por qué un backtest perfecto falla en real, y el motivo por el que el Sharpe sirve para comparar, no para certificar.
¿Qué preguntar antes de creerte un informe?
- ¿Qué modo de ticks se usó? Para la mayoría de estrategias, lo razonable es «Every tick based on real ticks»; cualquier otro necesita una explicación (por ejemplo, una estrategia que solo opera al abrir la barra, sin stops ni órdenes pendientes).
- ¿Qué retraso? Si es «sin retraso», el informe describe condiciones ideales, y lo dice la plataforma.
- ¿Qué History Quality tenía, y en qué tramos baja?
- ¿Incluye comisiones y swaps? El modo en pips no los calcula.
- ¿Hay un periodo fuera de la optimización? Sin él, no hay forma de separar ventaja de ajuste, y encadenar varios cortes así, uno tras otro, es el walk-forward. Después viene el forward testing en tiempo real, que es otra prueba distinta.
Lo que este artículo no te dice
No evalúa ningún robot concreto, no ha ejecutado pruebas propias en MT5, y no afirma que el Strategy Tester sea una mala herramienta. Es una buena herramienta, y su propia documentación es más franca sobre sus límites que muchas de las fichas que usan sus informes.
Lo que sí te da es el mapa de supuestos. Un informe sin su configuración es una curva sin contexto, y la configuración cabe en cinco preguntas.