El dólar cae frente a seis divisas pese al fuerte IPP de EE. UU.; el oro sube un 1,8%
El IPP de EE. UU. batió previsiones, pero los rendimientos siguieron bajando y el dólar cayó frente a seis de siete. El EUR/USD cerró por encima de 1,1215 y el oro subió un 1,81%.
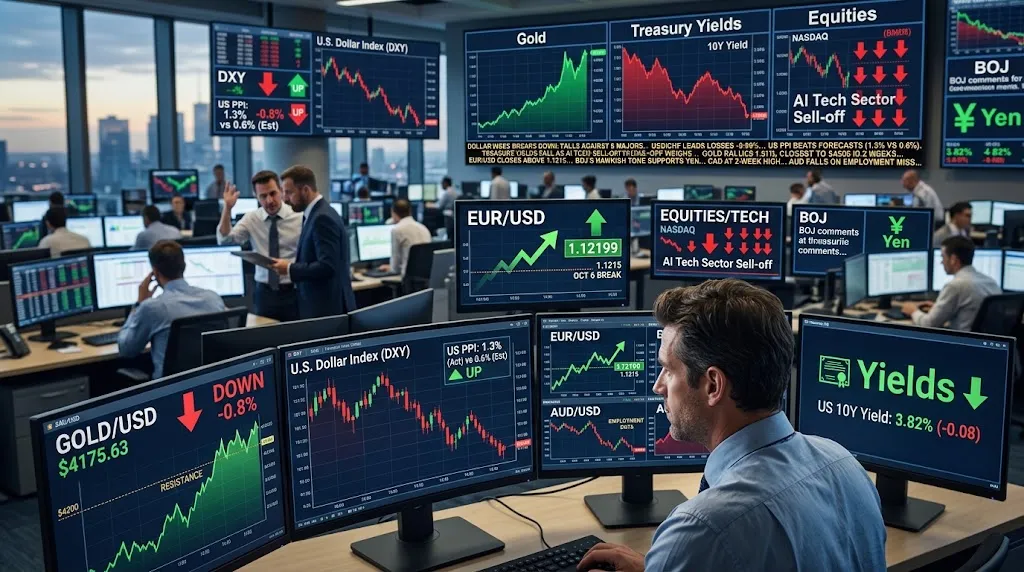
Los precios de producción de EE. UU. subieron un 1,3% en septiembre, frente al 0,6% previsto, y las ventas minoristas también superaron la previsión; aun así, los rendimientos del Tesoro siguieron bajando y el dólar cerró a la baja frente a seis de las siete divisas principales en nuestro feed, todas menos el dólar australiano, un día después de subir frente a seis. El EUR/USD cerró por encima de 1,1215 por primera vez desde el 6 de octubre, y el oro subió un 1,81% hasta $4.175,63, todavía por debajo de $4.200.
Lo que mostraron los datos
- USD · IPP mensual: 1,3%, frente al 0,6% previsto, desde el 0,4%; subyacente: 0,7%, frente al 0,3%. investingLive situó la tasa interanual en el 6,3%, frente al 5,3% esperado, y Action Forex calificó la subida mensual como la mayor desde marzo de 2022.
- USD · Ventas minoristas mensuales: 0,8%, frente al 0,3%; sin automóviles: 0,9%, frente al 0,6%. Action Forex dijo que la gasolina hizo el grueso del trabajo y que, descontada la inflación, el volumen de ventas subió solo un 0,1%.
- AUD · Variación del empleo: −39.300, frente a una previsión de +19.600; tasa de paro: 4,7%, frente al 4,6%. GBP · PIB mensual: 0,1%, frente a una caída prevista del 0,1%.
Bajaron los rendimientos, y el dólar con ellos
- Los datos fuertes no hicieron subir los rendimientos. Según FXStreet, el desplome de las acciones ligadas a la inteligencia artificial (IA) llevó dinero hacia la deuda del Tesoro, y el índice del dólar devolvió lo ganado con el dato de inflación del miércoles: cayó desde justo por debajo de 103,00, su nivel más alto en 18 meses, hasta justo por debajo de 101,90, el más bajo desde el 7 de octubre. Action Forex ligó la caída de los rendimientos a los temores sobre el crédito a la IA, que golpearon a las tecnológicas asiáticas y al Nasdaq.
- Commerzbank dijo que el dato de inflación del miércoles había reavivado las apuestas por una subida de la Reserva Federal en octubre, aunque sigue sin esperar movimientos hasta diciembre. Más tarde, FXStreet dijo que los precios de producción casi zanjaban el debate a favor de una subida en diciembre, en lugar de en octubre.
- El petróleo cedió: el WTI bajó tras cinco días de subidas, hasta unos $93,10 en horario asiático, por la posibilidad de que EE. UU. alivie las sanciones a los buques de la llamada flota en la sombra, según FXStreet.
El euro, el franco y la libra
- El EUR/USD bajó hasta 1,11506 a las 21:05 UTC, en los primeros minutos de la sesión, y en menos de dos horas volvía a estar por encima de 1,1159, el nivel que señaló Action Forex. Cerró en 1,12199, un 0,56% arriba: su primer cierre por encima de 1,1215 desde el 6 de octubre, que corta una racha de seis cierres por debajo abierta cuando el par perdió la línea que seguía nuestro resumen semanal.
- Tras el cierre, FXStreet dijo que el rebote vino del lado del dólar, porque las noticias de la propia zona euro fueron malas: según los datos de Eurostat publicados durante la sesión, la producción industrial había caído un 0,5% en agosto, frente a una previsión de estabilidad.
- El USD/CHF cayó un 0,99% y cerró en 0,82668, tras un mínimo de 0,82645 a las 18:30 UTC: la mayor pérdida del dólar de las siete. FXStreet situó el par en mínimos de dos semanas por el retroceso de los rendimientos del Tesoro.
- La libra volvió por encima de 1,3200 en las dos primeras horas de la sesión, amplió sus ganancias tras un PIB británico mejor de lo previsto y cerró en 1,32758, un 0,63% arriba. Tras el cierre, FXStreet dijo que había superado 1,3250 hasta su nivel más alto desde el 6 de octubre.
- El USD/CAD cerró en 1,41850, un 0,37% abajo, con un máximo de 1,42393 a las 22:08 UTC, lejos del 1,43 que Rabobank señaló en nuestro resumen semanal. FXStreet situó al dólar canadiense en máximos de dos semanas.
El oro, el yen y el dólar australiano
- El oro subió un 1,81% en nuestro feed y cerró en $4.175,63, a un paso de su máximo de la sesión, $4.176,40, marcado en el último minuto. FXStreet dijo que cortó una racha de tres días de pérdidas mientras caían los rendimientos.
- El USD/JPY bajó un 0,21% hasta 157,979, tras un mínimo de 157,546 a las 13:55 UTC, su nivel más bajo en una semana según FXStreet. MUFG dijo que los comentarios restrictivos del Banco de Japón habían apoyado al yen.
- El AUD/USD cayó un 0,72% hasta 0,69214 tras el dato de empleo: la única divisa principal que cedió frente al dólar. Action Forex dijo que el mercado descuenta ahora menos de una subida más de 25 puntos básicos del Banco de la Reserva de Australia hasta mediados de 2027, con el IPC trimestral del 28 de octubre como próxima prueba.
Indicadores de mercado y perspectivas
Nuestras métricas propias al cierre de la sesión:
- Lecturas: un MRS de 81, desde 83 el miércoles, con su componente de noticias en su máximo de 20. Un CTS de 54, con su componente de carry en 60, y un FSI de 56, en zona neutral, desde 54.
- En lo alto de nuestra tabla de fortaleza: el dólar australiano, primero durante 452 de los 1.438 minutos de la sesión, el 31%, con ventaja clara.
- En el fondo: el franco suizo, último durante el 24% de los minutos.
- El dólar australiano y el franco: la tabla cuenta minutos en cada puesto, no el saldo de la sesión. El dólar australiano la encabezó en un día en que fue la única divisa principal que cayó frente al dólar estadounidense, y el franco la cerró en un día en que fue la que más ganó frente a él.
- La prueba de la semana pasada: el oro no cotizó en ningún momento de la sesión por encima de $4.200 y cerró por debajo por decimocuarta sesión seguida en nuestro feed. Queda la sesión del viernes, la última de la semana que el resumen semanal fijó para la prueba.
Hoy: tras la intervención del gobernador del Banco de Inglaterra, Bailey, a las 02:00 UTC, el presidente de la Fed, Warsh, tiene prevista la suya a las 03:30 UTC, y el gobernador del Banco de Canadá, Macklem, a las 04:15 UTC.