IPC vs IPP vs PCE: el dato de inflación que mira de verdad la Fed
¿Qué mide cada uno, por qué la Fed fija su objetivo sobre el PCE y cuál mueve de verdad al dólar? Tres medidas de inflación, un mismo mes y dos puntos de diferencia.
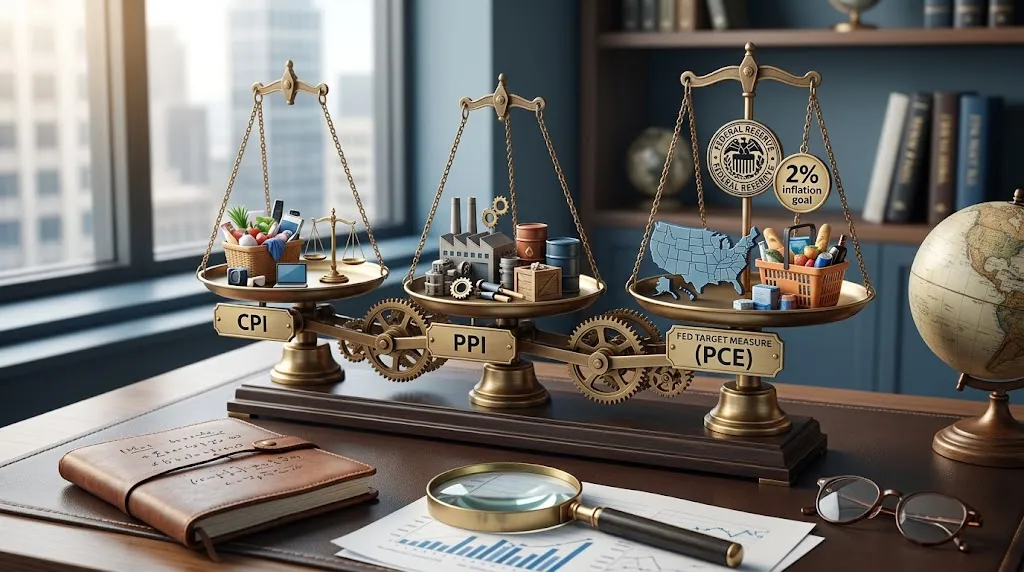
Estados Unidos publica cada mes tres medidas distintas de inflación, y rara vez cuentan lo mismo. En los datos de agosto de 2026, los precios de producción subían un 5,4% anual mientras los precios al consumo subían un 3,4%: el mismo país, el mismo mes, dos puntos de diferencia. Y ninguno de esos dos es el índice con el que la Reserva Federal define su objetivo del 2%.
¿Por qué hay tres datos de inflación del mismo mes?
Porque responden a tres preguntas distintas, y las hacen dos organismos diferentes.
| Medida | La publica | Qué precios recoge |
|---|---|---|
| IPC | Oficina de Estadísticas Laborales | Lo que paga el consumidor urbano |
| IPP | Oficina de Estadísticas Laborales | Lo que cobra el productor nacional |
| PCE | Oficina de Análisis Económico | Lo que se gasta en consumo, incluido lo pagado en nombre de los hogares |
La distancia entre el 3,4% y el 5,4% no es una contradicción, y ninguna de las dos cifras está mal. Son lecturas tomadas en puntos distintos de la misma cadena, por quien pregunta cosas distintas.
Cuando sabes qué punto mide cada una, un mes en el que discrepan deja de ser confuso y pasa a ser informativo.
¿Qué mide cada uno en realidad?
El índice de precios al consumo (IPC) recoge la variación media de los precios que los consumidores urbanos pagan por una cesta de bienes y servicios. Es la inflación que siente el hogar, y es lo que casi todo el mundo quiere decir cuando dice «inflación».
El índice de precios al productor (IPP) mide, en palabras de la Oficina de Estadísticas Laborales (BLS) que lo publica, «la variación media a lo largo del tiempo de los precios de venta que reciben los productores nacionales por su producción». Su titular es la demanda final, que combina bienes, servicios y construcción.
El índice de precios PCE lo define la Oficina de Análisis Económico (BEA) como «una medida de los precios que pagan por bienes y servicios las personas que viven en Estados Unidos, o quienes compran en su nombre». Esa última cláusula es la diferencia práctica con el IPC: el PCE también cuenta el gasto hecho en nombre de los hogares, así que cubre una porción más amplia de la economía y la pondera de otra manera.
Los tres tienen además una versión subyacente, que descuenta alimentos y energía —los dos componentes más volátiles— para enseñar la tendencia de fondo. Los calendarios listan la subyacente como línea propia, y suele ser la primera que mira un operador. El IPP tiene además una subyacente más estricta que deja fuera también los servicios comerciales, así que conviene mirar cuál está citando cada informe.
¿Por qué la Fed fija su objetivo en el PCE y no en el IPC?
Porque escribió así su objetivo. La meta del 2% está definida «medida por la variación anual del índice de precios del gasto en consumo personal»: no el índice que conoce el público, sino el que construye la BEA.
Esa elección tiene una consecuencia que conviene retener. El IPC es el dato que abre los informativos y el PCE es la vara con la que la Fed se juzga a sí misma. Cuando los dos se separan, el mercado tiene que decidir qué versión va a mover a la Fed, y la respuesta está escrita en el marco que la propia Fed se fijó.
Las lecturas mensuales del PCE subyacente enseñan lo pequeños que son los decimales que deciden. Según la BEA, el PCE subyacente subió un 0,3% mensual en el informe de mayo, publicado el 25 de junio; un 0,1% en el de junio, publicado el 30 de julio; y un 0,2% en el de julio, publicado el 26 de agosto. Un 0,2% mensual compone en torno a un 2,4% anual: lo bastante cerca del objetivo como para que la discusión sea de decimales.
En el dato general, la lectura de julio publicada por la BEA el 26 de agosto situó los precios un 3,7% por encima de un año antes. Sigue por encima de la meta, y sigue siendo la vara que cuenta.
¿Cuál mueve al dólar?
Sobre todo, el orden en que llegan.
Los tres no aterrizan juntos. En agosto de 2026, el IPC de julio salió el día 12, el IPP de julio el 13 y el PCE de julio el 26. El orden de los dos primeros no es fijo —con los datos de agosto, el IPP llegó un día antes que el IPC—, pero el PCE cierra un mes que los otros dos abrieron semanas antes.
- El IPC suele ser el que más mueve, porque es la publicación a la que reaccionan el público y la prensa, y llega al mercado antes de que el PCE tenga nada que decir.
- El IPP se lee como una pista, no como un pronóstico. Un productor con más costes puede trasladarlos, absorberlos en su margen o esperar, así que el vínculo con los precios al consumo es real pero no automático.
- El PCE es el que menos mueve casi siempre, porque cuando llega buena parte de su contenido ya es público y la previsión se ha ajustado para recogerlo.
Ese último punto corta por los dos lados. Cuando el PCE sí sorprende, pesa precisamente porque el mercado creía que ya sabía la respuesta.
Y en los tres casos el mecanismo es el mismo: lo que mueve el precio es la sorpresa frente a la previsión, no el nivel del dato. El IPC de agosto clavó su previsión del 3,4%; el IPP de agosto salió en el 5,4% frente al 5,3% que esperaba el mercado, según los consensos que InvestingLive publicó junto a cada dato.
Mira en cambio las líneas subyacentes y el orden se invierte. El IPC subyacente subió un 0,3% mensual frente al 0,2% esperado, mientras que la medida de fondo del IPP se enfriaba hasta el 0,3%. Cuál de los dos parecía más caliente dependía por completo de qué línea mirases: el argumento de este post, dentro de un solo mes.
A partir de ahí la cadena es la de siempre: más presión de precios significa más motivo para que la Fed mantenga la política restrictiva, lo que se lee como hawkish y tiende a apoyar al dólar. Menos presión hace lo contrario.
¿Cómo se lee un mes en el que discrepan?
Empieza por preguntar cuál discrepó, y en qué dirección.
Lo que informa es que la distancia se mueva, no que exista: los dos siguen cestas distintas, así que cierta separación entre ellos es normal y permanente. Unos precios de producción que se despegan de los de consumo apuntan a una presión de costes que todavía no ha llegado al comprador. Puede que nunca llegue entera —los márgenes absorben parte—, pero es motivo para vigilar el siguiente IPC más de lo habitual.
El caso contrario pesa más en las decisiones de tipos. Unos precios al consumo calientes con unos de producción enfriándose significan que la presión no viene de los costes del productor, así que está en las partes de la inflación al consumo que el IPP no recoge, y esas suelen ser las que más cuesta bajar.
Y cuando el IPC y el PCE se separen, recuerda sobre cuál de los dos está escrito el objetivo del 2%.
Lo que este post no te da
No te dice cuánto de un movimiento del IPP llegará a los precios al consumo, ni cuándo. Ese traslado cambia de un ciclo a otro y nadie lo publica por adelantado.
No te permite predecir el PCE a partir del IPC. Cubren cestas distintas con ponderaciones distintas, que es justo por lo que la Fed los distingue.
Y no es una regla de trading. Cada una de estas publicaciones es un dato más entre varios del mismo día, y la reacción depende de lo que el mercado ya tuviera descontado.
La conclusión
El IPC es la inflación que siente el público, el IPP es la presión que se acumula por detrás y el PCE es la que la Fed usa para medir su propio objetivo del 2%. Léelos como una sola historia contada desde tres sitios, vigila la línea subyacente de cada uno y juzga cada dato contra su previsión, no contra tu propia sensación de lo que está caro.