Las nóminas suben solo 29.000 y eliminan las apuestas de subida de la Fed en octubre
Las nóminas de EE. UU. sumaron 29.000, frente a 90.000 esperadas, y según FXStreet eliminaron las apuestas de subida de la Fed en octubre; el euro lideró la tabla de fortaleza.
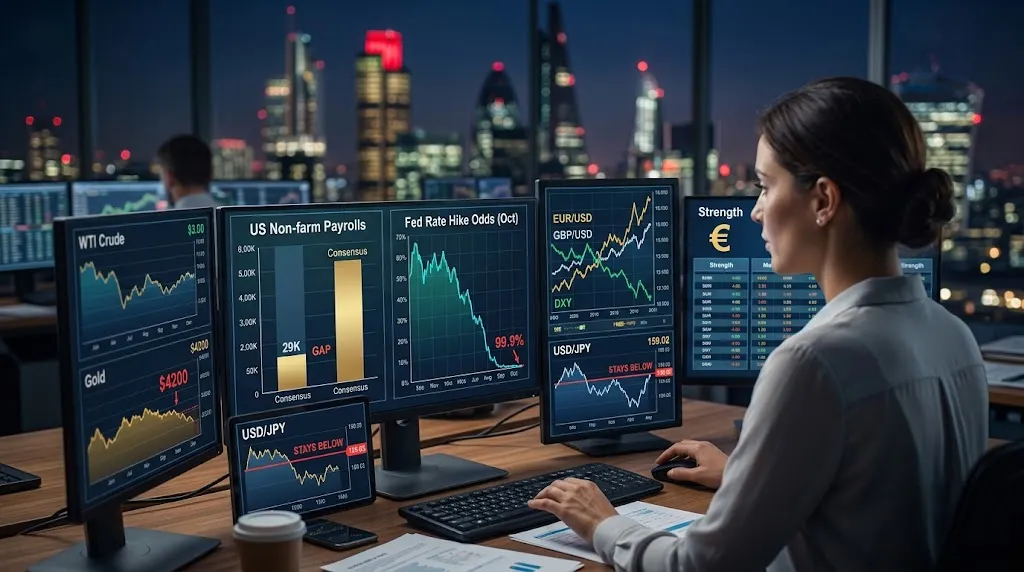
Las nóminas no agrícolas de EE. UU. aumentaron en solo 29.000 en septiembre, muy por debajo del consenso de 90.000, y FXStreet señaló que el informe del viernes eliminó las apuestas por una subida de la Fed en octubre. El dólar cedió algo de terreno y la libra y el euro rebotaron, pero los rendimientos del Tesoro volvieron a subir más tarde en la sesión, según investingLive.
Lo que mostraron los datos
- Las nóminas no agrícolas de EE. UU. aumentaron en 29.000 en septiembre, frente a un consenso de 90.000, y Rogier Quaedvlieg, de ABN Amro, señaló que los meses anteriores se revisaron a la baja en 60.000. La tasa de paro subió al 4,2% desde el 4,1%, donde se esperaba que siguiera, y el salario por hora creció un 3,0% interanual, frente al 3,2% previsto, según FXStreet.
- El IPC de Tokio subió un 2,7% interanual en septiembre, frente al 1,9% de agosto, según FXStreet, que citó a la Oficina de Estadística de Japón. La inflación subyacente, que excluye los alimentos frescos, también llegó al 2,7%, frente al 2,4% previsto, y el USD/JPY bajó de 158,00 con el dato, según FXStreet.
- La inflación preliminar de la eurozona saltó al 3,8% en septiembre desde el 3,2%, por encima de las previsiones del 3,6% al 3,7%, impulsada por la energía, según investingLive, FXStreet y Action Forex. La subyacente subió al 2,5%, como se esperaba.
El dólar, la Fed y los rendimientos
- Action Forex también señaló que el flojo informe descartaba una subida de la Fed en octubre, cuya probabilidad había situado en el 77,5% el 24 de septiembre; el viernes por la mañana, antes del dato, investingLive la situaba en torno al 28%. Investing.com informó de que el dólar cedía algo de terreno tras la publicación, un día después de que el índice del dólar marcara un máximo anual; más tarde en la sesión, el índice cayó por debajo de 102,00, según FXStreet.
- El rendimiento del Tesoro estadounidense a diez años se mantuvo en torno al 5,25% en la mañana europea, retrocediendo desde máximos de varias décadas ante la creciente preocupación por la estabilidad fiscal y política de Francia, según FXStreet. Los rendimientos cayeron más tras las nóminas, según Investing.com, y más tarde, en la sesión estadounidense, volvieron a subir, según el resumen americano de investingLive, que añadió que el Nasdaq 100 cerró en máximo histórico.
El euro y la libra
- Tras perder el 1,13 el jueves, el EUR/USD retrocedió hasta cerca de 1,1235 en la sesión asiática, porque la preocupación por las finanzas de Francia prolongó la caída del euro, según FXStreet, y luego volvió a cerca de 1,1250. La inflación más alta de la eurozona no lo impulsó: el euro devolvió esa recuperación tras el dato y cayó a un mínimo de dos meses y medio frente a la libra, justo por encima de 0,8500, según FXStreet. El EUR/USD tocó un mínimo intradía de 1,1221 y después rebotó hasta cerca de 1,1260 tras los datos de empleo, con una subida del 0,16% en la jornada cuando escribía FXStreet. En nuestro feed cerró en 1,1252, por encima del 1,1244 del jueves, y cortó una racha de cuatro días de caídas.
- El GBP/USD pasó la mañana europea justo por encima de 1,3200, cerca de mínimos de tres meses, y tras el informe de nóminas subía más de un 0,41% en la jornada, al repuntar la tasa de paro estadounidense, según FXStreet. En nuestro feed cerró en 1,3239, con una subida del 0,32% respecto al cierre del jueves.
El petróleo y los metales
- El WTI se mantuvo cerca de $92,00 al inicio de la sesión asiática tras dos días de subidas y después cayó por debajo de $91,00 en la mañana europea, ante informaciones de más exportaciones del Golfo, según FXStreet. El Brent volvió por debajo de $100 y deshizo buena parte del rally del 5,5% del jueves, ante la posibilidad de que los países de la UE liberen reservas de emergencia, según Action Forex.
- El oro volvió a fallar en $4.200 pese a la decepción de las nóminas, al subir los rendimientos del Tesoro, según FXStreet. En nuestro feed se disparó hasta $4.226 con el dato, cayó hasta $4.125 y cerró en $4.148, con una caída del 0,69% respecto al cierre del jueves: fue el tercer día seguido en que la zona de $4.200 lo frenó.
- La plata cayó en torno a un 0,76%, porque la subida de los rendimientos del Tesoro limitó la caída del dólar, y cerró una semana con una pérdida de alrededor del 6%, según FXStreet tras el cierre.
Indicadores de mercado y perspectivas
Nuestras métricas propias al cierre de la sesión:
- Lecturas: un MRS de 69, sin cambios respecto al jueves; un CTS de 54, con su componente de carry en 60, en una escala recalibrada el viernes que no se puede comparar con lecturas anteriores; y un FSI de 62, de vuelta en codicia tras el 60 del jueves, una subida que vino de su componente de noticias.
- En lo alto de nuestra tabla de fortaleza: el euro, arriba durante 309 de los 1.440 minutos de la sesión (21%), el día en que tocó 1,1221 antes de rebotar. El yen, primero en las dos sesiones anteriores, fue segundo con 214.
- En el fondo: ninguna divisa quedó claramente rezagada. La libra fue la que más minutos pasó en último lugar, 233 (16%), y la que menos pasó arriba, 77, un día en que cerró un 0,32% más alta frente al dólar en nuestro feed. La tabla cuenta minutos en cada puesto, no cuánto se movió cada divisa.
- El dólar: séptimo, arriba durante 153 minutos, mientras Investing.com lo situaba camino de su primera racha de tres semanas al alza desde enero.
- La prueba de la semana pasada: el USD/JPY no volvió a superar 159,02, la línea que nuestro resumen semanal pidió vigilar: en nuestro feed, su máximo de la semana fue 158,45, el jueves, y el viernes bajó a 156,95 tras las nóminas antes de cerrar en 157,84. Según la propia prueba del resumen, la línea aguantó, sin que se informara de una intervención de Tokio.
La semana que viene: el avance de investingLive sitúa el informe ISM de servicios de EE. UU., las actas de la reunión de septiembre de la Fed y el informe de empleo de Canadá al frente de un calendario más ligero.