OTC frente a bolsa: ¿en qué se diferencia el forex al contado de los futuros?
El mismo euro se negocia en dos sitios: fuera de bolsa y en bolsa. ¿Quién está al otro lado, quién pone el precio y por qué el futuro no cotiza igual que el contado?
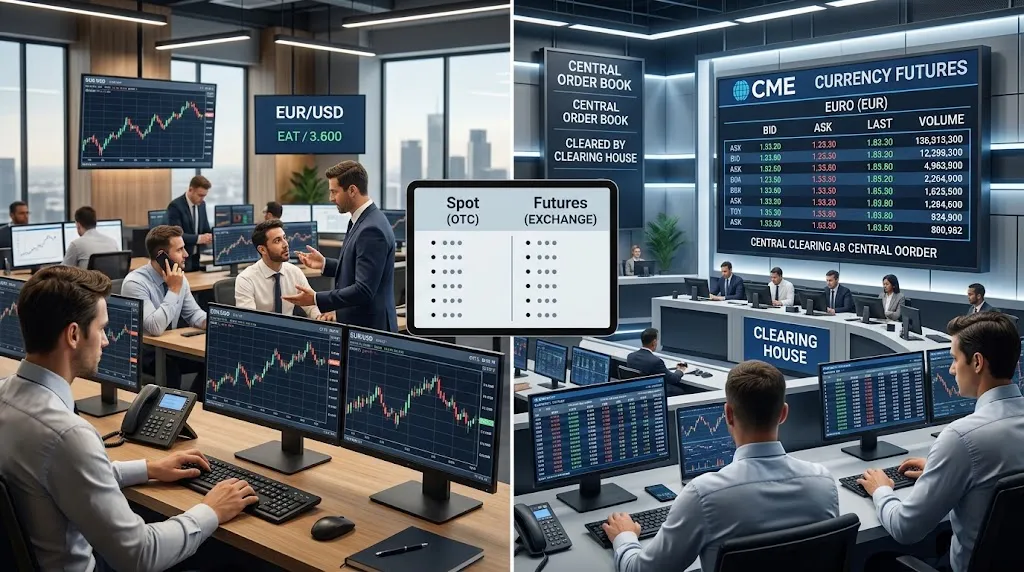
El forex al contado se negocia over the counter (OTC, extrabursátil): cada operación se cierra entre dos partes, sin un mercado central. Los futuros de divisas se negocian en bolsa, en contratos estandarizados, y cada operación se compensa a través de una cámara de compensación que se sitúa entre comprador y vendedor. Es el mismo euro en los dos sitios, pero cambia quién es tu contraparte, quién pone el precio y qué puedes ver.
Lo básico del mercado OTC está en nuestra introducción al forex, y ya hemos contado dos de sus consecuencias: la falta de un libro de órdenes central y la contraparte que hay detrás de una cuenta en un bróker minorista. Este artículo va de la comparación que esos dejan abierta: la alternativa que cotiza en bolsa.
El tamaño de cada lado
La encuesta trienal del BIS (Bank for International Settlements, el banco de los bancos centrales) situó la negociación OTC de divisas en $9,5 billones al día en abril de 2025, sumando todos los instrumentos, en las cifras definitivas publicadas en diciembre de 2025. El contado, el segmento más cercano a lo que opera un minorista, fue de unos $3 billones al día, el 31% del total.
Según una estimación propia, publicada primero en nuestro artículo sobre seguir el dinero, los futuros de divisas del CME (Chicago Mercantile Exchange) negocian un volumen de en torno al 3% de esa cifra del contado. El CME publica su volumen en contratos, no en dólares, así que la conversión es cálculo nuestro. La bolsa es el lado pequeño del mercado. También es el lado que se puede ver.
Los dos, uno al lado del otro
| Forex al contado (OTC) | Futuros de divisas (bolsa) | |
|---|---|---|
| Dónde se negocia | Entre dos partes, sin mercado central | En una bolsa |
| Tu contraparte | Tu bróker | La cámara de compensación, a través de un bróker de futuros |
| Condiciones del contrato | Las que ofrezca tu bróker | Tamaño estándar, meses de entrega, último día de negociación |
| Precio | Cada intermediario cotiza el suyo | Un libro de órdenes central |
| Volumen que puedes ver | Solo volumen de ticks | Volumen negociado, y posiciones en el informe COT |
| Mantener de un día a otro | Un swap diario | Sin swap: la diferencia de tipos va en el precio del futuro |
Las tres secciones siguientes se detienen en las filas que más sorprenden.
Tu contraparte: un bróker o una cámara de compensación
Fuera de EE. UU., en un bróker minorista de contratos por diferencias (CFD), el contrato lo firmas con el bróker, haga lo que haga después con el riesgo. De eso trata tu bróker de CFD es tu contraparte, y significa que detrás de tu operación está esa única empresa. En EE. UU. funciona de otra manera: según las normas de la CFTC (Commodity Futures Trading Commission), el regulador estadounidense de derivados, en 17 CFR Part 5, la cuenta de forex minorista se abre con un retail foreign exchange dealer (RFED) o un futures commission merchant (FCM), y esa empresa es la contraparte.
Un futuro tiene otra estructura. En su guía sobre cómo funcionan los mercados de futuros, la CFTC explica que las operaciones hechas en bolsa se compensan a través de una cámara de compensación, que «actúa como comprador frente a todos los vendedores y como vendedor frente a todos los compradores» (las citas de la CFTC y del BIS de este artículo son traducción nuestra). Técnicamente, el contrato se compra a la cámara o se le vende a ella, no a la parte que estaba al otro lado de la ejecución. Un minorista sigue llegando a ella a través de un bróker de futuros, un FCM.
Para que eso se sostenga, la bolsa o la cámara fija un margen, que la misma guía de la CFTC llama «garantías de cumplimiento» y sitúa normalmente entre el 2% y el 10% del valor del contrato. Después, cada posición se valora a mercado a diario: la pérdida de la jornada sale de tu cuenta de margen y, si la cuenta cae por debajo del nivel de mantenimiento, aportas más, sin esperar a cerrar la operación. El margen que pide un bróker de CFD es otra cosa, como explica margen vs apalancamiento.
El precio del futuro no es el del contado
Pon un gráfico del EUR/USD junto a uno del futuro del euro y las cifras no coincidirán. La diferencia no es un error. Un futuro es un precio para una fecha posterior, y un artículo del BIS de 2016 sobre la paridad cubierta de tipos de interés llama a esa regla «lo más parecido a una ley física en las finanzas internacionales»: el diferencial de tipos de interés entre dos divisas «debería igualar el diferencial entre los tipos de cambio a plazo y al contado». Un futuro no es un contrato a plazo, pero la misma lógica fija su precio de cerca.
En el forex al contado ese diferencial lo pagas o lo cobras noche a noche, como swap. En un futuro va incluido en el precio, y la diferencia se cierra a medida que el contrato se acerca a la entrega: la CFTC dice que la cláusula de entrega existe «para asegurar la convergencia entre el precio del futuro y el precio del mercado al contado».
Dos matices. Ese artículo de 2016 concluía que la regla no se cumplía desde la crisis financiera de 2007-08, así que toma la diferencia de tipos como el motor principal de la distancia, no como una fórmula exacta. Y la mayoría de los futuros nunca llega a la entrega: la CFTC señala que la mayor parte de los contratos, por volumen, se cierra con una operación de signo contrario antes.
Lo que te da la bolsa, y lo que no
Te da un libro central, volumen negociado de verdad y posiciones semanales en el informe COT (Commitments of Traders), tres cosas que el contado no puede ofrecer, como explican nuestros artículos sobre el libro de órdenes y sobre el recuento de ticks que enseña tu plataforma.
Lo que no te da es el mercado con el que tu bróker te pone precio. El libro de futuros es un libro real para un volumen de en torno al 3% del contado, no una ventana al contado.
Lo que esto no te dice
- Qué sale más barato. No hemos comparado el coste total de una cuenta de futuros con el de una cuenta de contado o de CFD. Depende del bróker, como muestra lo que cuesta de verdad operar para el contado.
- Las especificaciones de cada contrato. Tamaños, meses de entrega y márgenes los fija cada bolsa y cambian con el tiempo. Consulta las especificaciones de la propia bolsa antes de operar un contrato.
- Gran cosa fuera de EE. UU. La descripción de la compensación y del margen sale de la CFTC, el regulador estadounidense. Otros países regulan los futuros con sus propias normas.
- Cuál de los dos deberías operar. Esto es un mapa de las dos estructuras, no una recomendación.
La conclusión
El contado y los futuros son dos formas de operar las mismas divisas. El contado te da tamaños flexibles y un precio de tu bróker; la bolsa te da una cámara de compensación, un libro público y volumen publicado, con la diferencia de tipos de interés incluida en el precio. Saber en cuál estás te dice qué puedes comprobar y de qué te tienes que fiar.