¿Qué fue el Acuerdo del Plaza?
Cinco gobiernos publicaron un comunicado breve un domingo de 1985. ¿Qué fue el Acuerdo del Plaza y por qué el dólar perdió la mitad de su valor en dos años?
Cinco gobiernos publicaron un comunicado breve un domingo de 1985, y el dólar cayó un 3,4% frente al yen antes de que acabara el lunes.
¿Qué acordaron realmente los cinco países?
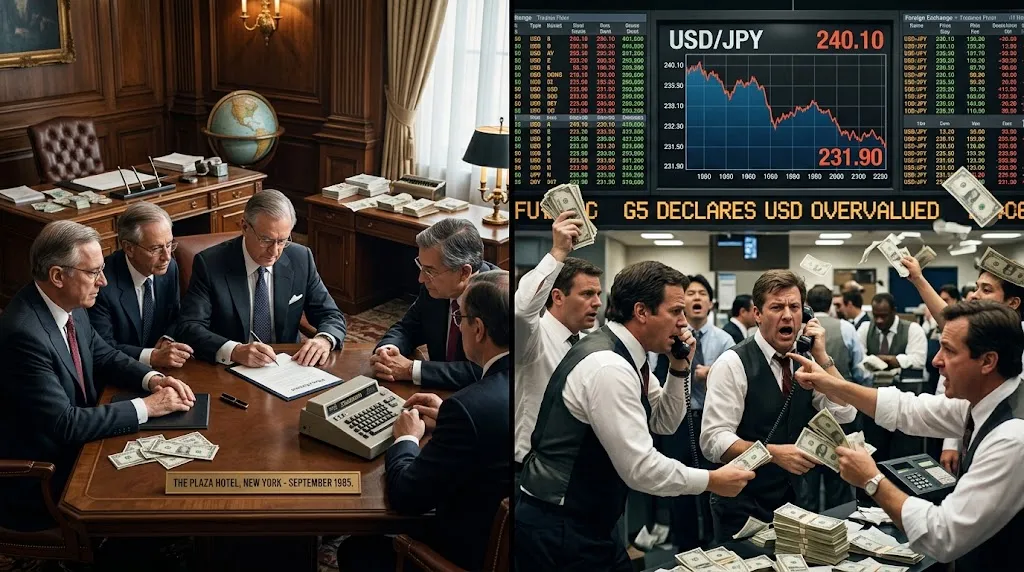
El 22 de septiembre de 1985, los ministros de Finanzas y gobernadores de bancos centrales de Francia, Alemania, Japón, Reino Unido y Estados Unidos — el Grupo de los Cinco, o G5 — se reunieron en el Hotel Plaza de Nueva York y publicaron un anuncio conjunto.
La frase operativa es llamativamente suave. Consideraban que «una nueva apreciación ordenada de las principales divisas distintas del dólar frente al dólar es deseable» y decían estar «dispuestos a cooperar más estrechamente para favorecerla cuando resulte útil».
No se nombró ninguna cifra. No se describió ningún mecanismo. No había plazo.
¿A qué velocidad se movió el dólar?
Más deprisa de lo que sugiere el lenguaje. El dólar había cerrado el viernes anterior en 240,10 yenes. El lunes posterior al anuncio cerró en 231,90: una caída del 3,4% en una sola sesión.
| Fecha | USD/JPY | Variación desde el 20-sep-1985 |
|---|---|---|
| 20 sep 1985 (viernes previo) | 240,10 | — |
| 23 sep 1985 (lunes posterior) | 231,90 | −3,4% |
| 30 sep 1985 | 216,50 | −9,8% |
| 19 sep 1986 | 152,00 | −36,7% |
| 31 dic 1987 | 121,25 | −49,5% |
Dos años después, el dólar había perdido cerca de la mitad de su valor frente al yen.
¿Por qué un comunicado movió un mercado de ese tamaño?
Porque el comunicado no era la intervención: era el anuncio de que la intervención pasaba a ser coordinada. Cinco bancos centrales actuando juntos son una contraparte distinta de uno actuando solo, y el mercado se repreció frente a un vendedor al que no podía aguantar.
Ese es el patrón de la intervención cambiaria en general: funciona cuando empuja en la dirección hacia la que ya se inclinaban los fundamentales, y fracasa cuando intenta sostener una línea que el mercado ha decidido poner a prueba.
¿Le importa esto a un trader de hoy?
El Acuerdo del Plaza es la razón de que «intervención coordinada» se trate como una categoría de riesgo propia y no como un detalle. Un ministerio comprando su propia divisa es un suceso. Varios poniéndose de acuerdo para hacerlo la misma semana es un cambio de régimen, y llega en forma de nota de prensa, no de figura en el gráfico.
¿Qué se lleva de aquí un trader minorista?
- Las palabras son una herramienta, no un calentamiento. El movimiento empezó antes de que se ejecutara una sola orden, porque el mercado puso precio a la promesa.
- La dirección pesa más que la potencia de fuego. Al dólar ya se le consideraba caro de forma generalizada. El acuerdo empujó una puerta entornada.
- Los anuncios de fin de semana aterrizan como huecos. Una decisión tomada un domingo no espera a que estés delante de la pantalla.
- El caso contrario está documentado. Cuando una intervención intenta sostener una línea en lugar de acelerar una tendencia, lee ¿qué fue el Frankenshock?
El texto del anuncio procede del G8 Information Centre de la Universidad de Toronto. Los tipos de cambio son cotizaciones diarias de mediodía de la serie DEXJPUS de FRED (Banco de la Reserva Federal de San Luis).