¿Qué fue la crisis financiera asiática?
Un dólar compraba 24,52 bahts un día y 30,18 al siguiente. ¿Qué fue la crisis financiera asiática y por qué no se quedó en Tailandia?
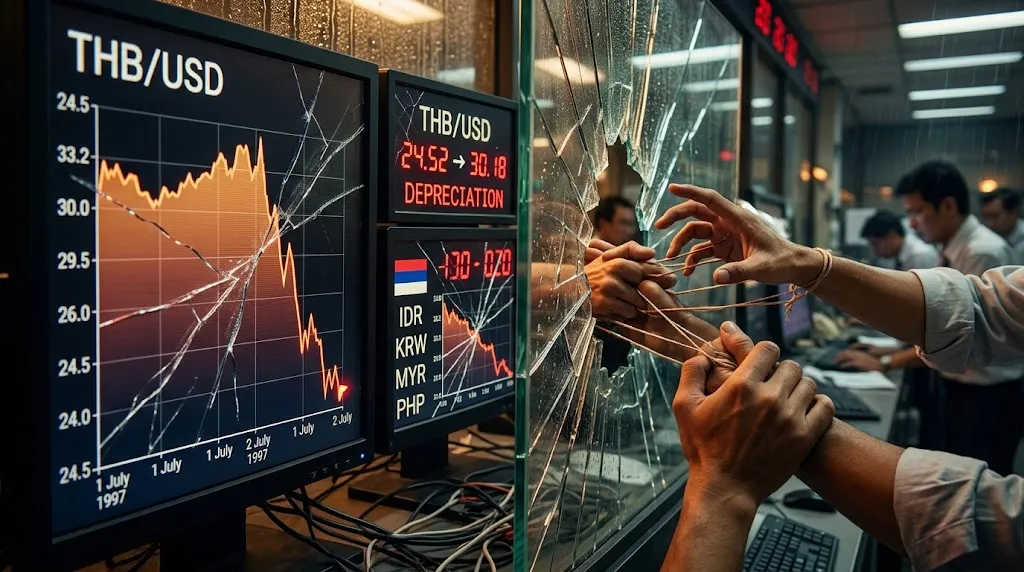
El 1 de julio de 1997 un dólar compraba 24,52 bahts tailandeses. Al día siguiente compraba 30,18. En seis meses compraba más del doble que al principio.
¿Qué estaba defendiendo Tailandia?
El baht se gestionaba contra una cesta dominada por el dólar, y el Banco de Tailandia gastaba reservas para mantenerlo ahí. El capital extranjero había entrado en el país precisamente por esa estabilidad: si la divisa no podía moverse, endeudarse barato en dólares parecía dinero casi gratis.
Ahí está la trampa. Una divisa que no puede moverse invita justo al endeudamiento que vuelve imposible defenderla.
¿Qué pasó el 2 de julio de 1997?
Tailandia abandonó el tipo gestionado y dejó flotar el baht. Las cifras son de una crudeza poco habitual:
| Fecha | Bahts por dólar | Lo que ganó el dólar |
|---|---|---|
| 1 jul 1997 | 24,52 | — |
| 2 jul 1997 | 30,18 | +23,1% |
| 31 dic 1997 | 46,80 | +90,9% |
| 6 ene 1998 | 53,00 | +116,1% |
Una deuda en dólares asumida a 24,52 había que devolverla a 53,00. Nada cambió en el deudor: lo hizo todo el tipo de cambio.
¿Por qué no se quedó en Tailandia?
Porque el mercado dejó de poner precio a cada país y empezó a ponérselo al patrón. Los inversores que se sentían cómodos con un ancla gestionada miraron todas las demás anclas gestionadas de la región y se hicieron la misma pregunta a la vez. Indonesia, Corea del Sur, Malasia y Filipinas siguieron en cuestión de meses.
Eso es correlación en su forma más cara: posiciones en varios países que parecen independientes resultan ser una sola posición en «Asia emergente» en cuanto se va la confianza.
¿En qué se diferencia del Frankenshock?
Los dos son un nivel defendido que falla, y la diferencia está en quién se rindió. En Suiza el banco central decidió dejar de pagar, y la divisa subió. En Tailandia se acabaron las reservas y la divisa se hundió.
La misma lección desde direcciones opuestas: el nivel duró exactamente lo que alguien pudo permitirse defenderlo. El primer caso enseña que una defensa puede terminar por decisión; el segundo, que puede terminar por agotamiento.
¿Qué se lleva de aquí un trader minorista?
- Una cotización estable dice algo sobre una defensa, no sobre la economía que hay detrás.
- El movimiento va en un solo sentido. Una divisa gestionada que se rompe no fluctúa antes en ambas direcciones: se va hacia donde la defensa le impedía ir.
- Diversificar dentro de una misma historia no es diversificar. Cuatro divisas, una sola premisa.
- La intervención cambiaria funciona con los fundamentales, no contra ellos. Tailandia empujaba cuesta arriba contra una fuga de capitales, y las reservas son finitas de una forma en que la presión del mercado no lo es.
Los tipos de cambio son cotizaciones diarias de mediodía de la serie DEXTHUS de FRED (Banco de la Reserva Federal de San Luis). La flotación del 2 de julio de 1997 y la secuencia regional posterior son hechos de dominio público.