¿Qué fue Long-Term Capital Management?
Un fondo con dos premios Nobel lo perdió casi todo en cuatro meses. ¿Qué fue Long-Term Capital Management y quién pagó de verdad su rescate?
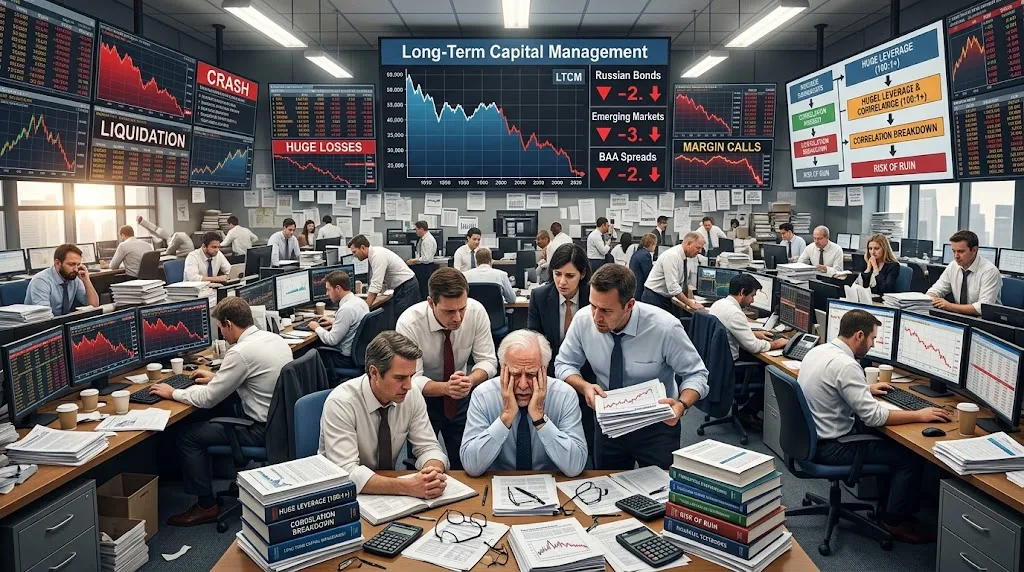
Un fondo con dos premios Nobel en su consejo lo perdió casi todo en cuatro meses — y el rescate que vino después no lo pagó el dinero público.
¿A qué apostaba realmente LTCM?
Long-Term Capital Management (LTCM) abrió en 1994 de la mano de John Meriwether, con Myron Scholes y Robert Merton — que compartieron el Nobel de Economía de 1997 — vinculados a la firma.
Su estrategia era el arbitraje de convergencia: buscar dos activos que históricamente cotizan a una distancia estable, comprar el barato, vender el caro y esperar a que la brecha se cierre. Cada operación ganaba muy poco, porque el desajuste del que se alimentaba era diminuto por definición.
¿Por qué el apalancamiento convirtió una ventaja pequeña en un riesgo enorme?
Una ventaja diminuta solo se vuelve negocio si la repites a lo grande. LTCM se endeudó para hacer justo eso: la misma aritmética que hace peligroso el apalancamiento minorista, varios órdenes de magnitud más grande.
Alan Greenspan, en su comparecencia ante el Congreso del 1 de octubre de 1998, contó que el fondo había devuelto $2.750 millones de capital a sus inversores a finales de 1997 y que después «buscó rentabilidad aún más lejos empleando más apalancamiento y aumentando su exposición al riesgo, una estrategia destinada a fracasar».
¿Qué se rompió de verdad en 1998?
Los modelos daban por hecho que esos diferenciales se movían más o menos con independencia unos de otros. Tras la suspensión de pagos de Rusia aquel verano dejaron de hacerlo: los inversores vendieron a la vez todo lo que tuviera riesgo y todos los diferenciales se ensancharon juntos.
Los bonos corporativos Baa de Moody's rendían 1,67 puntos porcentuales más que el Tesoro a 10 años el 1 de julio de 1998. El 16 de octubre la brecha era de 2,77 puntos: se había ensanchado más de un punto entero en quince semanas.
Eso es riesgo de correlación en estado puro: posiciones que parecen diversificadas resultan ser una sola apuesta cuando todo el mundo busca la salida en el mismo momento.
¿Fue de verdad un rescate público?
Aquí es donde casi todas las versiones se equivocan. El 23 de septiembre de 1998 un grupo de acreedores privados acordó una inyección de capital de unos $3.500 millones a cambio de diluir a los accionistas existentes hasta dejarlos en torno a una décima parte de la firma.
Greenspan fue explícito sobre quién pagó: «Este acuerdo no fue un rescate público, en el sentido de que no se aportaron fondos de la Reserva Federal ni se llegó a sugerir siquiera». El Banco de la Reserva Federal de Nueva York reunió a las partes porque juzgó que una liquidación forzosa distorsionaría los precios y dañaría a firmas sin ninguna relación con el fondo. No puso el dinero.
¿Qué se lleva de aquí un trader minorista?
- Una ventaja pequeña con mucha deuda no es un riesgo pequeño. La estrategia se sostenía sobre el papel. Lo que la arruinó fue el tamaño al que había que ejecutarla para que compensara.
- La correlación es un número de días buenos. Diferenciales que se comportan de forma independiente durante años pueden moverse juntos en una semana, y esa semana suele ser aquella en la que la posición es mayor.
- Sobrevivir es una habilidad distinta de acertar. Muchas de aquellas operaciones acabaron convergiendo. El fondo ya no estaba para cobrarlas.
- Esa aritmética tiene nombre. El riesgo de ruina es lo que decide si una estrategia sensata llega a pagar alguna vez.
- Merece la pena leer el caso espejo. El fondo Medallion también explotaba una ventaja estadística diminuta, y se mantuvo pequeño a propósito.
Las citas y las cifras proceden de la comparecencia de Alan Greenspan ante el Comité de Banca y Servicios Financieros de la Cámara de Representantes, 1 de octubre de 1998 (Reserva Federal), y de la serie BAA10Y de FRED (Banco de la Reserva Federal de San Luis).