¿Qué fue el shock Nixon?
Durante cinco días el dólar compró 357 yenes hasta el segundo decimal. ¿Qué fue el shock Nixon y por qué todo tipo de cambio flotante empieza ahí?
Durante cinco días seguidos de agosto de 1971 el dólar compró 357 yenes, hasta el segundo decimal. Después un presidente habló un domingo por la noche y ese número no volvió a quedarse quieto.
¿Qué sistema había antes?
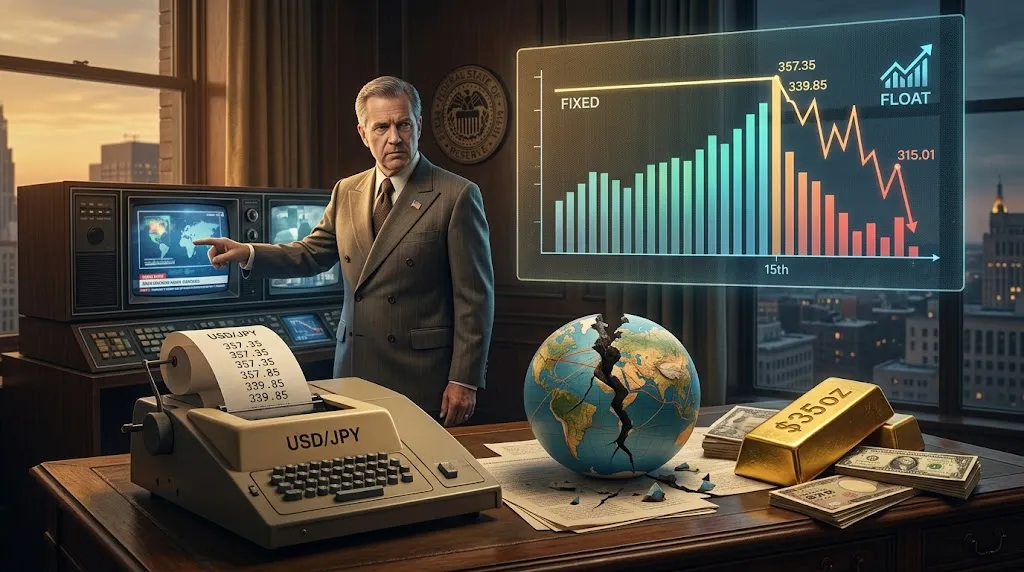
Bajo el acuerdo de Bretton Woods, firmado en 1944, las demás divisas estaban fijadas frente al dólar y el dólar era convertible en oro a $35 la onza. Un gobierno extranjero con dólares podía, en principio, presentarlos ante Estados Unidos y recibir metal.
Así que los tipos de cambio no eran un mercado. Eran una cifra administrativa, defendida por los bancos centrales y modificada solo por decisión formal.
El registro diario enseña hasta qué punto era rígido. En la semana previa al anuncio, el dólar cerró en 357,35, 357,39, 357,35, 357,40 y 357,35 yenes. Cinco sesiones, un recorrido total de cinco centésimas de yen.
¿Qué anunció Nixon exactamente?
El domingo 15 de agosto de 1971, el presidente Richard Nixon comunicó por televisión que Estados Unidos suspendía la convertibilidad del dólar en oro. Se retiraba el compromiso que estaba en el centro del sistema y, con él, la razón por la que ninguno de los tipos fijos tenía que aguantar.
Japón mantuvo su mercado cerrado. Cuando la cotización se reanudó el 31 de agosto, el dólar valía 339,85 yenes: un 4,9% menos que el nivel que había sostenido durante años.
¿Hasta dónde llegó en realidad?
| Fecha | USD/JPY | Variación desde el ancla |
|---|---|---|
| 13 ago 1971 (última sesión anclada) | 357,35 | — |
| 31 ago 1971 (se reanuda la cotización) | 339,85 | −4,9% |
| 31 dic 1971 | 315,01 | −11,8% |
| 31 dic 1973 | 280,27 | −21,6% |
El intento de reconstruir tipos fijos en niveles nuevos —el Acuerdo Smithsoniano de diciembre de 1971— duró apenas un año. En 1973 las principales divisas ya flotaban, y desde entonces no han dejado de hacerlo.
¿Por qué le importa a un trader una emisión de 1971?
Porque es la razón de que haya algo que operar. Cada gráfico, cada spread, cada episodio de intervención cambiaria existe únicamente porque los tipos dejaron de fijarse y empezaron a descubrirse.
También explica por qué el índice del dólar empieza donde empieza: el índice arranca en 1973, en 100, porque es cuando por fin hubo algo que medir.
¿Qué se lleva de aquí un trader minorista?
- Un tipo fijo es una promesa, no una ley natural. Aguanta mientras alguien esté dispuesto a pagarlo, y ese pago es finito.
- La ruptura no es gradual. Años de recorrido de cinco centésimas, y de golpe un anuncio sin vuelta atrás.
- El silencio en los datos no es calma. Aquella línea plana era una política, y la planitud era el aviso, no el consuelo.
- El papel de refugio del dólar sobrevivió al oro que lo respaldaba. Conservó el puesto después de perder la garantía, lo que dice que el papel nunca dependió del metal.
Los tipos de cambio son cotizaciones diarias de mediodía de la serie DEXJPUS de FRED (Banco de la Reserva Federal de San Luis). El anuncio del 15 de agosto de 1971 y el Acuerdo Smithsoniano de diciembre de 1971 son hechos de dominio público.