¿Qué fue el sistema de Bretton Woods?
En 1944, 44 países ataron sus divisas al dólar y el dólar al oro a $35 la onza. ¿Qué fue el sistema de Bretton Woods y por qué terminó?
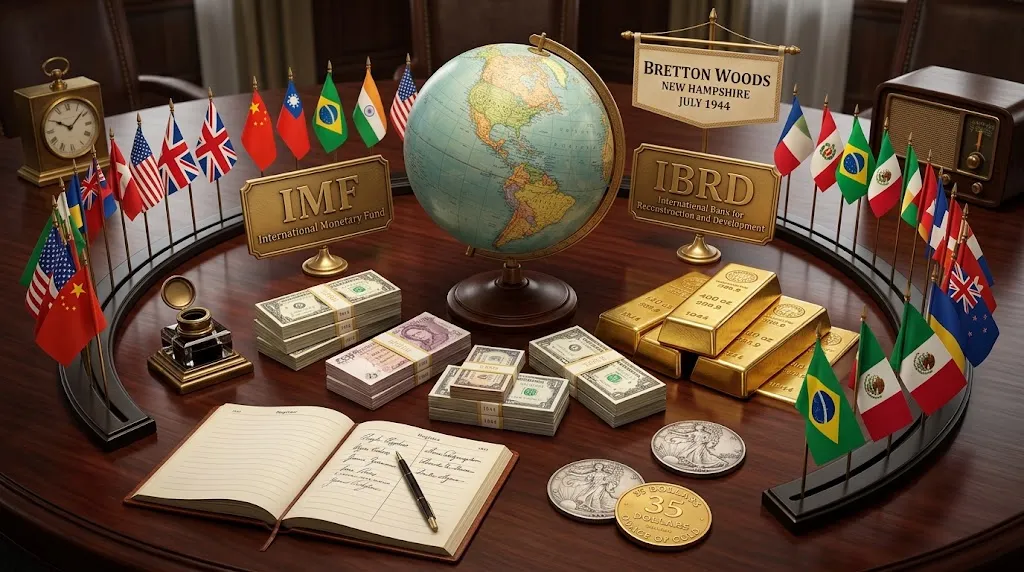
En julio de 1944, en plena Segunda Guerra Mundial, 730 delegados de 44 países se reunieron en un hotel de New Hampshire para decidir cuánto valdría el dinero cuando acabara la guerra. Su respuesta aguantó hasta 1971: las demás divisas, atadas al dólar, y el dólar, atado al oro a $35 la onza.
¿Qué acordaron?
La conferencia, celebrada en el hotel Mount Washington de Bretton Woods, levantó un sistema de tipos de cambio fijos pero ajustables. Cada divisa quedaba anclada al dólar dentro de una banda del 1%, y el dólar, fijado al oro a $35 la onza.
También creó dos instituciones que siguen existiendo: el Fondo Monetario Internacional (FMI), para vigilar los tipos de cambio y prestar a los países con escasez de reservas, y el Banco Internacional de Reconstrucción y Fomento, hoy parte del Grupo Banco Mundial.
John Maynard Keynes, en nombre del Reino Unido, propuso una unión de compensación con moneda propia, el «bancor». El plan final se pareció más al fondo, más pequeño, que planteó Harry Dexter White, del Tesoro de EE. UU.
¿Era un patrón oro?
No en el sentido clásico. Estados Unidos había suspendido su patrón oro interno en abril de 1933, y en enero de 1934, con los poderes de la Ley de Reserva de Oro, Roosevelt subió el precio oficial de $20,67 a $35 la onza.
Con Bretton Woods, quienes podían cambiar dólares por oro eran los gobiernos extranjeros, no los particulares. Así que la pregunta de cuándo terminó el patrón oro tiene dos respuestas: en 1933 para los estadounidenses, y el 15 de agosto de 1971 para los gobiernos extranjeros.
¿Por qué se rompió?
El sistema necesitaba dólares fuera de Estados Unidos para funcionar, y cuantos más se acumulaban, menos creíble era la promesa de cambiarlos por oro. Los economistas lo llaman el dilema de Triffin.
Con el tiempo, los dólares en manos extranjeras acabaron superando el oro que tenía Estados Unidos. El Pool del Oro de Londres, que ocho bancos centrales formaron en 1961 para sostener el oro en $35, se hundió en marzo de 1968. El 15 de agosto de 1971 el presidente Nixon cerró la ventanilla del oro, el episodio que contamos en nuestra historia del shock Nixon.
El Acuerdo Smithsoniano del 18 de diciembre de 1971 intentó salvar los tipos fijos con el oro a $38. En febrero de 1973 el dólar se devaluó de nuevo, hasta $42, y en marzo empezó la flotación generalizada.
¿Por qué flotan hoy las principales divisas?
Porque nadie reconstruyó la paridad fija. En abril de 1978, una enmienda al Convenio Constitutivo del FMI dio a cada miembro el derecho a elegir su régimen cambiario: la flotación dejó de ser una emergencia y pasó a ser una opción. Las principales divisas eligieron flotar; no todas las divisas lo hicieron.
Lo que sobrevivió fue el lugar del dólar en el centro. El índice del dólar arranca en 1973, en 100, cuando por fin hubo un mercado que medir, y el dólar sigue interviniendo en cerca del 89% de las operaciones de divisas, como muestra nuestro análisis del dominio del dólar. El oro también tiene su secuela: las compras de los bancos centrales son la cara más visible de la desdolarización.
Bretton Woods hizo del dólar el ancla, y su final convirtió los principales tipos de cambio en precios y no en políticas. El dólar sigue siendo la vara con la que se miden.
Cifras de la conferencia, la paridad, la banda del 1%, la suspensión de 1933, el dilema de Triffin, el Pool del Oro de Londres y los precios del oro de $38 y $42: Federal Reserve History. Las fechas de agosto y diciembre de 1971, marzo de 1973 y abril de 1978: la cronología del propio FMI. El precio del oro de 1934: el comunicado de la Casa Blanca sobre la Proclamación 2072 (American Presidency Project). El 89%: la Encuesta Trienal del Banco de Pagos Internacionales de abril de 2025. La base 100 del índice del dólar en marzo de 1973: Intercontinental Exchange (ICE), que publica el índice.